Altersvorsorgedepot:
Mit Amundi ETF die klügere Altersvorsorge
Am 1. Januar 2027 kommt das Altersvorsorgedepot – die staatlich geförderte Vorsorge, die zu ETFs passt, ganz ohne Garantiezwang. Du sparst z.B. mit weltweit gestreuten Amundi ETFs, und der Staat legt jedes Jahr etwas dazu. Erfahre hier, wie das funktioniert, was für dich drin ist und was du schon heute tun kannst.
Rente neu gedacht
So funktioniert das Altersvorsorgedepot
01
ETF-Fokus
Ohne Garantiezwang kannst du renditeorientiert investieren – z.B. in weltweit gestreute Amundi ETFs. Kostengünstig und transparent.
02
Staatliche Unterstützung
Jährlich bis zu 540 € Grundzulage plus 300 € je Kind, einmalig 200 € Berufseinsteigerbonus für unter 25-Jährige.
03
Volle Kontrolle
Flexible Einzahlungen per Sparplan oder Einmalbetrag – gefördert schon ab 10 € im Monat bzw. 120 € im Jahr. Wechsel des Depotanbieters möglich.
PHASE 1
Ansparphase
Während des Berufslebens zahlst du ins Depot ein, und der Staat fördert mit Zulagen. Deine Erträge wachsen in der Ansparphase steuerfrei.
PHASE 2
Auszahlphase
Ab Renteneintritt greifst du auf dein Kapital zu: bis zu 30 % sofort als Einmalzahlung, der Rest als Auszahlplan oder lebenslange Rente.
Der Staat hilft beim Sparen
540 €
Grundzulage pro Jahr
Für deine Einzahlungen erhältst du staatliche Zulagen: 50 Cent je eingezahlten Euro bis 360 € und 25 Cent je weiterem Euro bis 1.800 € im Jahr. So sind bis zu 540 € Grundzulage pro Jahr möglich.
300 €
je Kind pro Jahr
Für jedes kindergeldberechtigte Kind kannst du bis zu 300 € Kinderzulage erhalten. Die volle Kinderzulage gibt es bereits ab 25 € Eigenbeitrag pro Monat.
200 €
Berufseinsteigerbonus
Wenn du deinen Altersvorsorgevertrag vor deinem 25. Geburtstag abschließt, erhältst du einmalig 200 € zusätzlich vom Staat.
0%
Steuern beim Wachsen
Erträge und Wertsteigerungen werden während der Ansparphase nicht besteuert. Das Geld kann dadurch ungekürzt im Depot weiterarbeiten.
30%
sofort ab Rente
Zu Beginn der Auszahlungsphase kannst du bis zu 30 % deines angesparten Kapitals auf einmal entnehmen. Der Rest wird als lebenslange Rente, über einen Auszahlplan oder in einer Kombination ausgezahlt.
Rechenbeispiel
Rendite, Zeit und Förderung – deine Vorsorgeformel
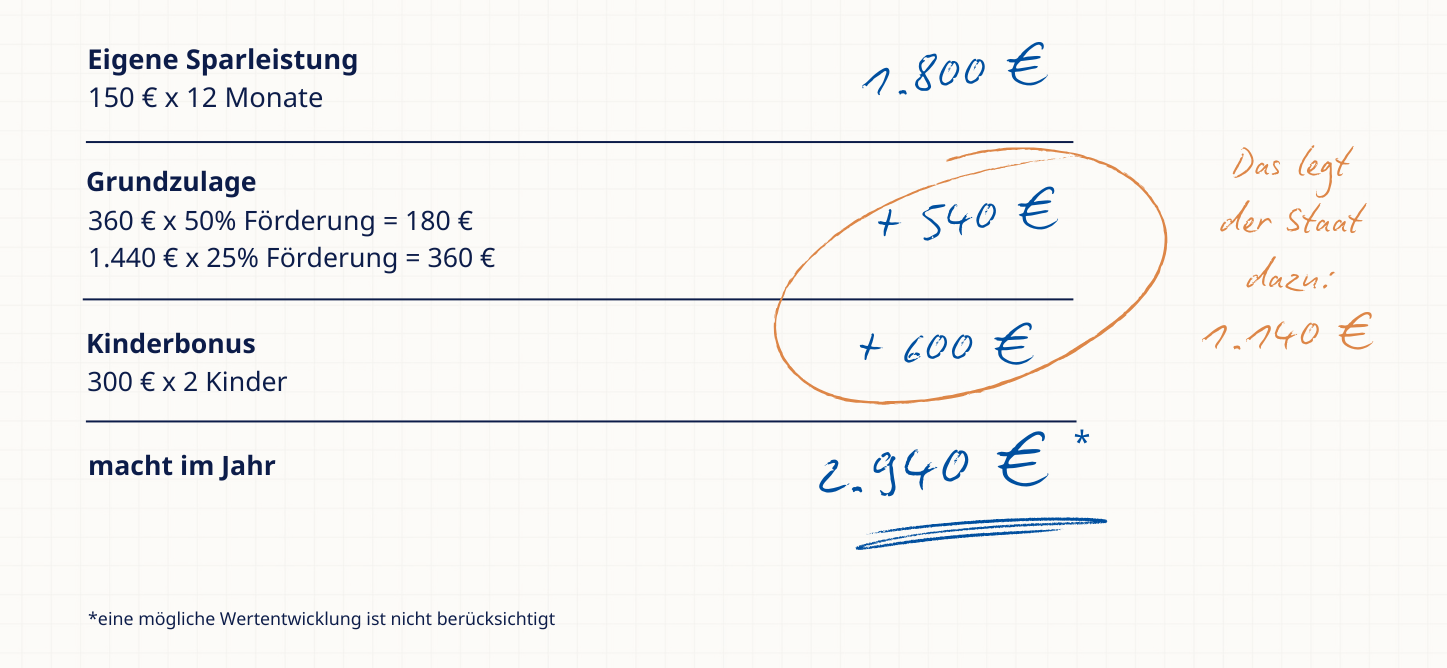
Was ist für dich drin beim Altersvorsorgedepot? Hier eine Beispielrechnung für eine Person mit 2 Kindern, mit monatlichen Sparraten pro Monat von 150 € (für diesen Betrag erhältst du die maximale Grundförderung). Mit staatlicher Förderung und Kinderzulagen werden somit aus 1.800 € Eigenbeitrag stolze 2.940 €, die jährlich in dein Altersvorsorgedepot fließen – 1.140 € davon legt der Staat dazu.*
riester, Rürup oder Altersvorsorgedepot?
Die Hauptunterschiede im Überblick
| Riester | Basisrente (Rürup) | Altersvorsorgedepot (ab 2027) | |
|---|---|---|---|
| Garantie | 100% Beitragsgarantie, kann Renditechancen begrenzen | Keine Kapitalgarantie, Rentenzusage | Keine Beitragsgarantie vorgeschrieben |
| Förderung | Zulagen + steuerlicher Sonderausgabenabzug, Zulagen sind an Eigenbetrag gebunden | Ausschließlich steuerlicher Sonderausgabenabzug | Bis 540 € Zulage + 300 € je Kind, Berufseinsteigerbonus |
| Anlage | Stark eingeschränkt | Versicherung / Fonds | Flexible ETF-Auswahl |
| Auszahlung | Leibrente, einmalig bis zu 30 % bei Rentenbeginn | Nur Leibrente | Bis 30% sofort + Auszahlplan bis 85 oder Leibrente |
| Vererbbarkeit | Eingeschränkt | Eingeschränkt | ja (gilt fürs Vermögen, Förderung und erlangte Steuervorteile ggf. zurückzuzahlen) |
Häufige Fragen
FAQ zum Altersvorsorgedepot
Ich habe bereits einen ETF-Sparplan – was sollte ich jetzt tun?
Was passiert mit meinem Riester-Vertrag ab 2027?
Welche Anlagen sind im Altersvorsorgedepot möglich?
Kann ich den Anbieter meines Altersvorsorgedepots wechseln?
Für wen kann sich ein Altersvorsorgedepot besonders lohnen?
Deine Altersvorsorge beginnt nicht erst 2027.
Starte jetzt mit einem ETF-Sparplan und nutze die Zeit bis zum geförderten Altersvorsorgedepot für deinen langfristigen Vermögensaufbau.
Quellen und Stand:
Sämtliche auf dieser Seite befindlichen Informationen zum Altersvorsorgedepot gründen auf dem Gesetz zur Reform der steuerlich geförderten privaten Altersvorsorge (Altersvorsorgereformgesetz) vom 26.05.2026, Bundesgesetzblatt Teil I Nr. 156 vom 29.05.2026, Inkrafttreten (soweit hier von Belang): 01.01.2027 – FAQ des Bundesfinanzministeriums zur Reform der privaten Altersvorsorge, Stand: 09/2026.
Steuerlicher Rahmen Deutschland, Basiszins festgesetzt 13.01.2026 – Stand 09/2026. Änderungen vorbehalten.
Investitionen sind mit Risiken verbunden.
Diversifizierung garantiert keine Gewinne und keinen Schutz vor Verlusten.
Die Wertentwicklung der Vergangenheit ist kein verlässlicher Indikator für künftige Erträge.
Redoak ID: 5939170